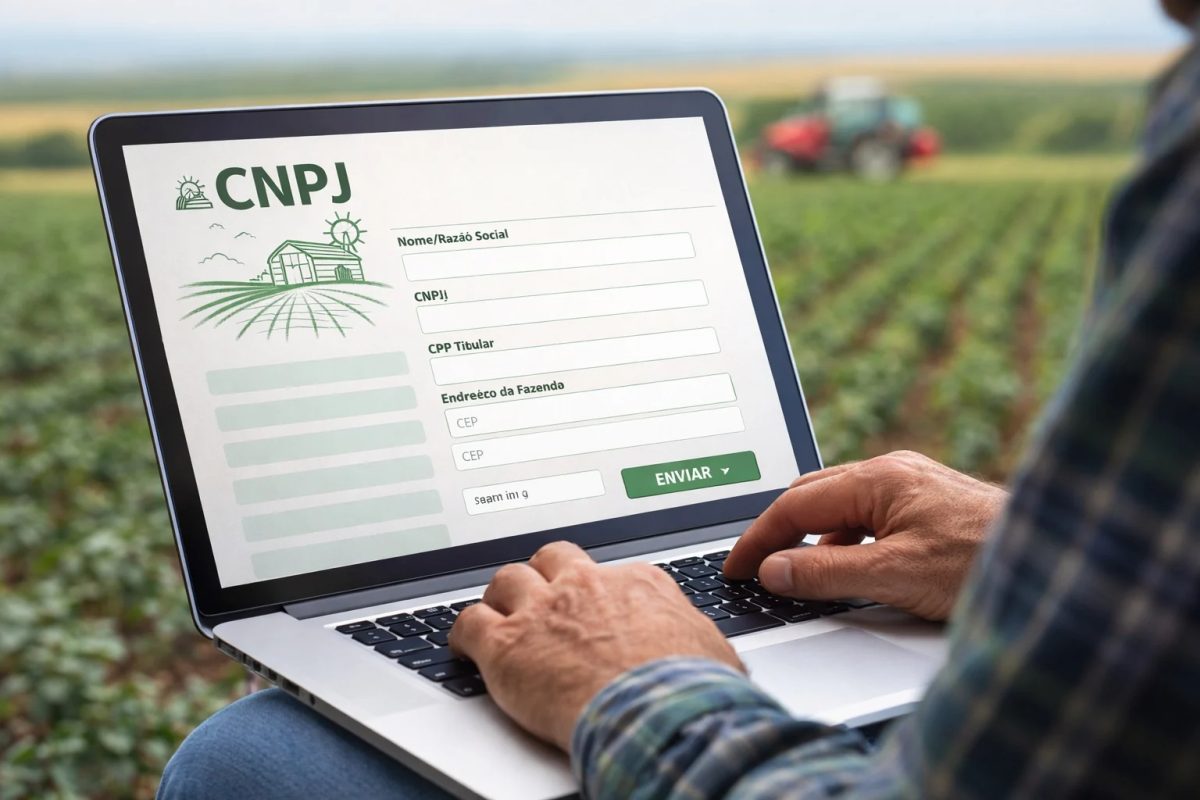
O produtor rural pessoa física ganhou um fôlego importante e terá até 31 de dezembro de 2028 para se adequar à exigência de inscrição no Cadastro Nacional da Pessoa Jurídica, conforme as regras da reforma tributária. A prorrogação da obrigatoriedade foi oficializada por meio do Ato Conjunto nº 8, publicado na última sexta-feira (13) após ser assinado em conjunto pela Receita Federal e pelo Comitê Gestor do Imposto sobre Bens e Serviços.
Quem tem direito à dispensa até 2028
A nova diretriz atende diretamente os trabalhadores do campo que atuam como pessoa física e não são enquadrados como contribuintes do Imposto sobre Bens e Serviços e da Contribuição sobre Bens e Serviços. O benefício abrange agricultores não contribuintes e também aqueles que trabalham no sistema de integração, desde que cumpram os requisitos legais estipulados.
Faturamento e uso do CPF
Conforme as diretrizes divulgadas pelo Comitê Gestor, a isenção temporária é destinada a quem registra receita bruta anual abaixo de R$ 3,6 milhões e optou por ficar fora do regime regular dos novos tributos. Enquanto o prazo estiver vigente, esses trabalhadores poderão seguir realizando suas atividades comerciais utilizando apenas o documento de CPF nas operações cotidianas.
Impacto prático da reforma tributária
Embora o sistema unificado de identificação econômica para a União, estados, Distrito Federal e municípios utilize o cadastro corporativo, a exigência não transforma o trabalhador rural em uma empresa. O registro servirá apenas para otimizar o cálculo dos novos tributos, sem modificar a natureza jurídica do agricultor ou impor obrigações burocráticas típicas de companhias.
Esta é a segunda vez que o cronograma sofre alteração. O prazo inicial apontava para 2026, depois foi transferido para o início de 2027, e agora o novo ato conjunto estende o benefício de transição por todo o período de 2027 e 2028 para o grupo contemplado.