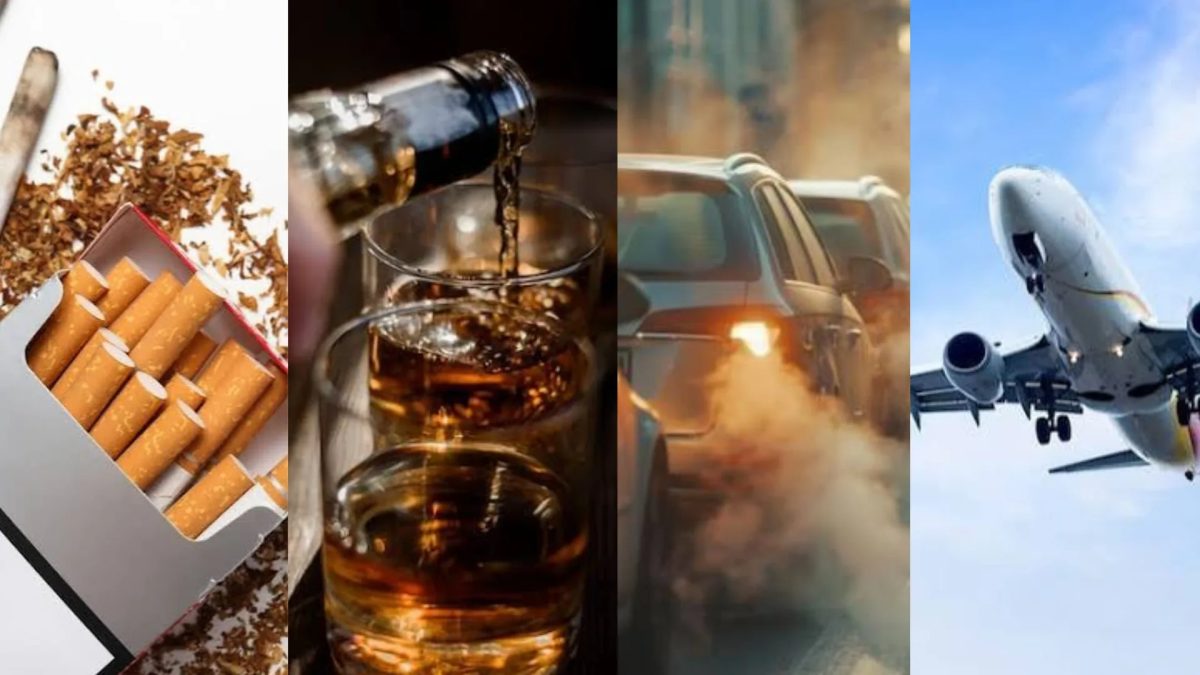
O Governo Federal anunciou a implementação do Imposto Seletivo, também conhecido como “Imposto do Pecado”, que começará a vigorar em fevereiro de 2027. Essa nova tributação abrange produtos como cigarros, bebidas alcoólicas, refrigerantes, veículos, aeronaves e embarcações.
A regulamentação foi oficializada através de uma Medida Provisória, assinada pelo presidente Lula, e faz parte da Reforma Tributária aprovada em 2023. O texto estabelece as diretrizes para a cobrança do imposto durante seu primeiro ano de funcionamento e define alíquotas para diversas categorias, além de tratamentos específicos para certos consumidores e setores.
Entendendo o Imposto do Pecado
O “Imposto do Pecado” visa tributar bens e serviços que são considerados prejudiciais à saúde ou ao meio ambiente. Criado pela Reforma Tributária, através da Emenda Constitucional nº 132/2023, o imposto pretende desestimular práticas de consumo nocivas, ao contrário dos tributos que incidem sobre o consumo de maneira geral.
Por exemplo, a tributação sobre cigarros tem o objetivo de desencorajar o uso do tabaco, enquanto bebidas alcoólicas e açucaradas também estão na mira da nova política fiscal. No setor automotivo, a cobrança levará em conta características como eficiência energética e emissões de poluentes.
Alíquotas e produtos afetados
As alíquotas que começarão a valer em 2027 variam conforme o tipo de produto. Para as bebidas, por exemplo, as alíquotas são diferenciadas de acordo com o teor alcoólico e o processo de fabricação. Bebidas açucaradas serão taxadas em 2,6%, enquanto cervejas de malte terão alíquota de 4,2%. As alíquotas para outras bebidas alcoólicas variam de 8% a 24%, dependendo da categoria.
Os produtos derivados do tabaco, como cigarros e cigarrilhas, terão uma alíquota de 66,7%, além de um adicional de R$ 3,50 por vintena. Já outros produtos fumígenos serão taxados em 37,5%. No caso de veículos, a alíquota-base será de 6,3%, podendo ser ajustada conforme características como tipo de combustível e eficiência energética.
Isenções e benefícios específicos
A medida provisória prevê algumas isenções. Veículos adquiridos por pessoas com deficiência, autistas e taxistas terão alíquota zero, desde que atendam a requisitos legais. Veículos sustentáveis, aeronaves com propulsão elétrica e embarcações que não gerem emissões diretas de CO₂ também estão entre os beneficiados.
Além disso, caminhões com peso bruto total igual ou superior a 3.500 quilos e veículos com uso exclusivo pelas Forças Armadas e órgãos de segurança pública não serão tributados.
Tratamento para pequenos produtores e loterias
A MP oferece condições especiais para pequenos produtores de bebidas, como cervejarias e vinícolas, que podem se beneficiar de uma redução na alíquota, dependendo de sua produção anual. Isso inclui cooperativas e associações formadas por esses produtores.
As loterias também estão incluídas na nova tributação, com uma alíquota estabelecida em 0,5% para atividades como Mega-Sena e Lotofácil. Por outro lado, a extração de bens minerais permanecerá isenta até o final de 2027.
Próximos passos e prazos
O início da cobrança do Imposto Seletivo está marcado para 2 de fevereiro de 2027, respeitando a “noventena”, que exige um prazo de 90 dias após a publicação da MP. O governo terá até 31 de maio de 2027 para apresentar ao Congresso um projeto de lei com as alíquotas definitivas, que deverão ser aplicadas a partir de 1º de janeiro de 2028.
Dessa forma, as alíquotas anunciadas para 2027 são apenas uma etapa inicial da discussão sobre a nova tributação. O Legislativo terá um papel crucial na análise e definição das regras permanentes do Imposto Seletivo no Brasil.